
快讯

10月22日,雀巢公布最新业绩:2026年第三季度总销售额为228亿瑞士法郎,有机增长率达4.0%,实际内部增长率为2.8%,延续持续改善态势。分别聚焦地区和业务来看:中国市场仍然起到明显的业绩支撑作用,雀巢大中华区有机增长率为4.2%。此外,雀巢营养品业务正在加速调整,有机增长率为0.3%。
10月20日,金达威发布公告,公司董事会审议通过议案,拟对辅酶Q10改扩建项目进行结项,终止以募投资金投入信息化系统建设项目,并将两个项目剩余的合计2.38亿元募集资金变更用于10万吨藻油Omega-3项目(一期),该事项尚需提交公司股东会及金威转债债券持有人会议审议。
近日,有多位网友在社交平台发文,称收到山姆超市发来的召回信息,对“GoodHealth好健康”牡蛎精胶囊的部分批次商品进行召回。对此,山姆给出的回应为:应海关风险提示要求对商品下架,并应品牌方要求配合召回,且在第一时间启动退款。
为更好回馈广大粉丝的支持与厚爱,惠及万千新生代父母,2026年10月1日-12月20日,和氏乳业“蒲公英行动”第二季带着满满诚意再度回归!此次活动福利全新升级,购满6听任意和氏婴粉系列,即可参与转盘抽奖活动。奖品涵盖爱玛电动车、空气炸锅、豆浆机、儿童平衡车、同品奶粉一听、现金红包等,活动上线至今,各大经销网点大奖频出,爱玛电动车等重磅豪礼接连被抽中,不仅掀起了终端抢购热潮,更以实实在在的福利获得市场一致好评。
10月21日,全球营养健康与医疗巨头雅培官宣了一个大动作:将全球营养品业务拆分为一家独立的上市公司。雅培在营养健康领域已有不错的积累,旗下已有Similac(婴配粉品牌)、PediaSure(儿童营养补充剂品牌)、Ensure等全球知名品牌。雅培多年老将Daniel Salvadori将出任新公司的首席执行官。
母婴行业观察

热文

七度空间、她研社、自由点、朵薇、舒莱上榜!多款知名卫生巾抽查合格
2026-08-28 12:19
母婴日报|2款婴配粉批件信息公布;爱婴室、中亿孕婴童再拓门店布局;雀巢、帮宝适上新
2026-09-18 18:28

六年亏损20亿、被执行4.26亿,“水牛奶第一股”如何脱困?
2026-10-09 10:10

最新从业者调研:近8成母婴店业绩大跌,2023年成生死之年?
作者:新母婴店
导读:过去几年,实体零售行业颓势尽显,“今年是最坏的一年,明年会更糟”的声音萦绕于耳,尤其是线下母婴店,进店率下降、出生人口下滑、窜货乱价“三座大山”压顶,难字当头早已成为行业发展新常态,“什么时候是个头?什么时候行业能好起来?什么时候生意能有增长?”已然成为从业者的灵魂三连问。
去年年底新母婴店针对全国范围内不同区域、不同业态的母婴店进行调研,以图反映2022年母婴店从业者这一群体真实的生存经营情况。
关店数远超开店数,2022年谁在“断臂求生”?
去年受疫情反复影响,整个母婴实体零售行业拓店显著放缓的同时,关店数与日俱增。据新母婴店调研数据显示,2022年,近7成的从业者关店数大于开店数,仅10.53%的从业者未在逆势中延缓其拓店计划。
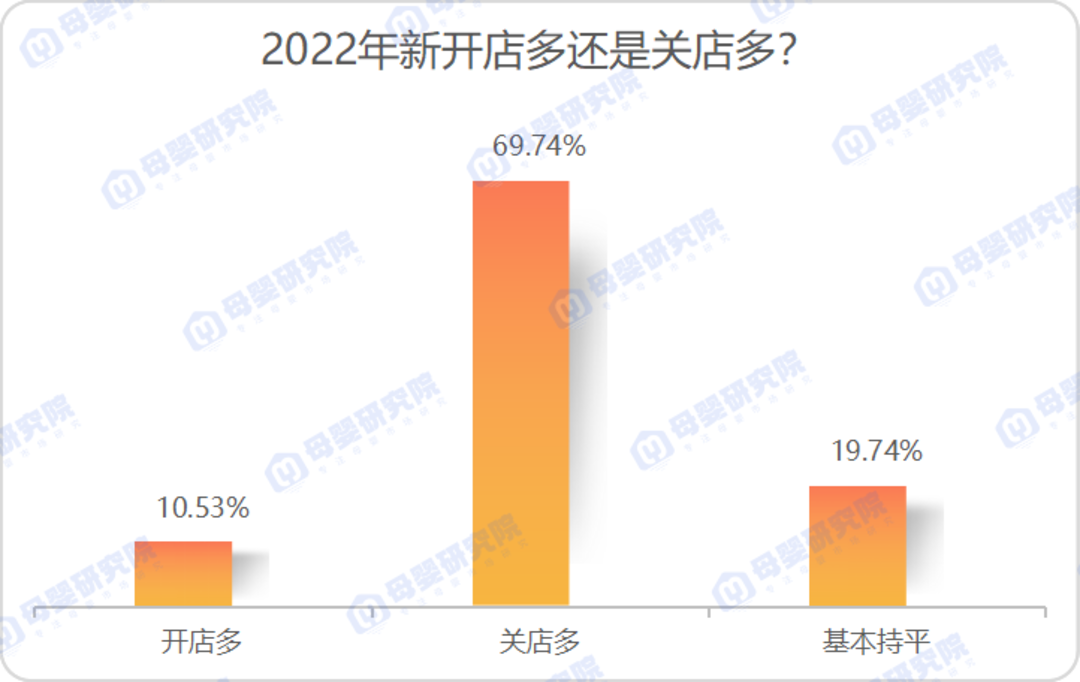
数据来源:母婴研究院,2022年12月
这其中,传统母婴店首当其冲,不再一味追求规模扩张,开始向利润门店倾斜,优化掉业绩不好或是绩效不好的门店,整个行业的关店歇业正在无声而猛烈地发生着。以米氏孕婴为例,2022年门店持续收缩,从过去的320家直营店到如今不到200家。此外,有品牌商家透露,武汉去年仅上半年就关停了400多家母婴店,贵州市场上2022年关掉的门店也很多,首先是乡镇门店,再是县城夫妻老婆店。”在近期和一渠道老大的沟通中,据他表示,“母婴店的规模还在持续萎缩”。
业绩利润大幅下滑,母婴店现结构性亏损?
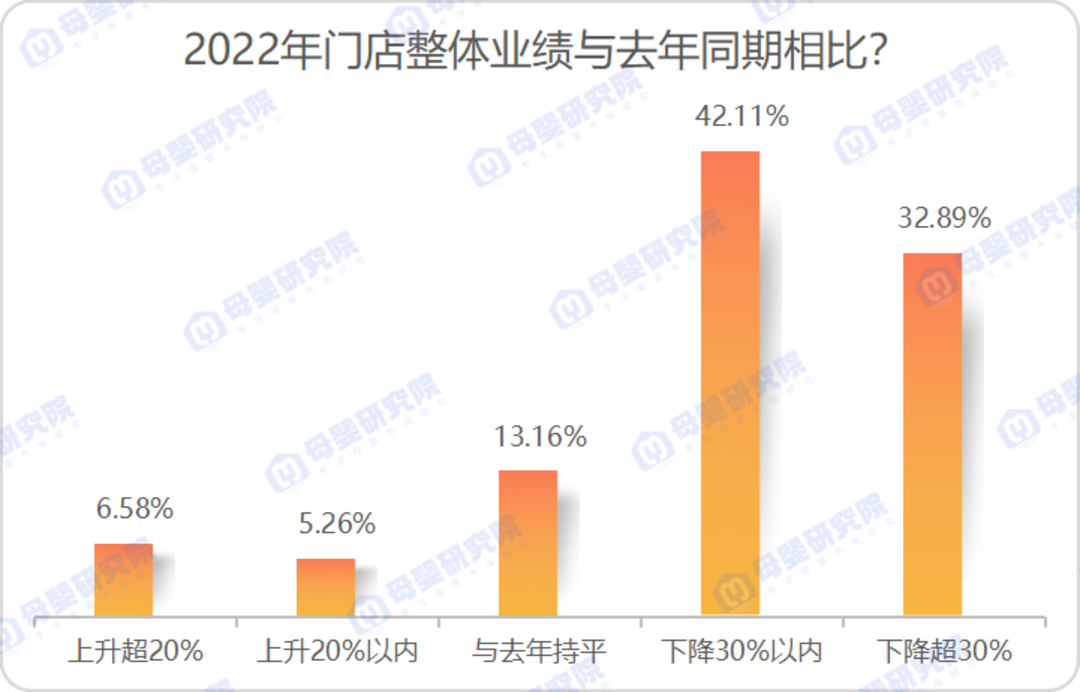
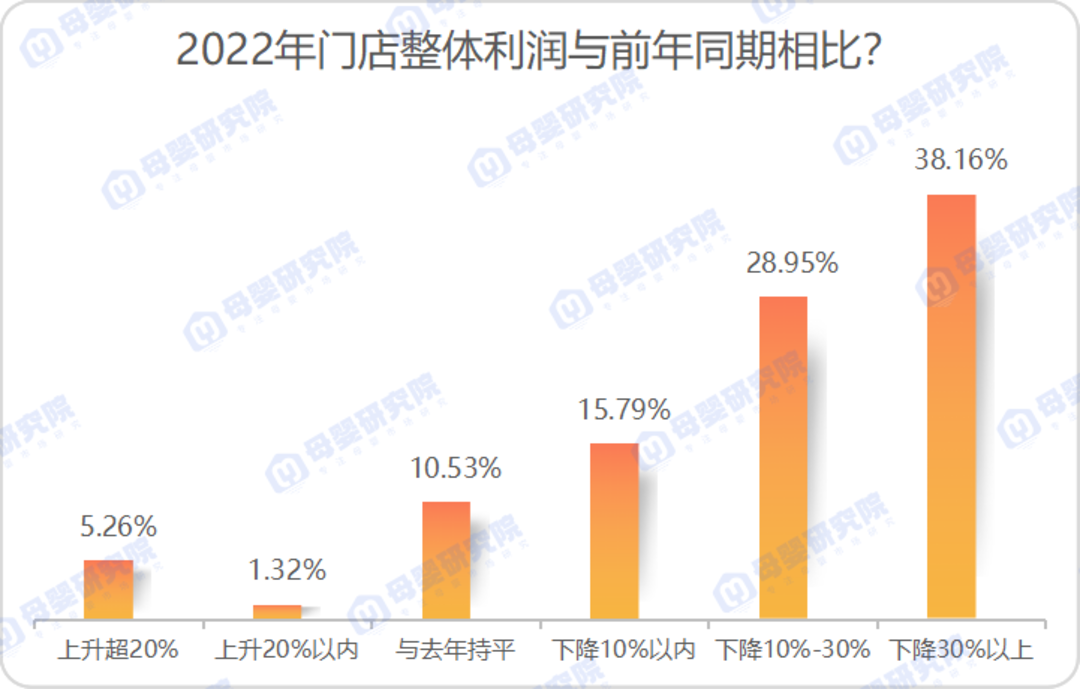
在我们走访线下渠道时,有从业者直言“多数零售商都呈现利润下滑趋势,30%以内算不错的状态了。”这一点在我们的调研中也得到了印证。数据显示,相较于2021年同期,2022年仅11.84%的母婴店业绩上升,超8成母婴店利润明显下跌。
数据来源:母婴研究院,2022年12月
销售额下滑或在意料之中,一方面,2022年疫情还处于胶着状态,防疫防控区域的母婴门店被迫停业无法开工,客流量减少,业绩自然受影响,另一方面,随着新兴渠道崛起,线下母婴店不再是母婴消费的必选项,存量竞争下的用户分化也使得门店潜在客户减少,势必会在一定程度上对门店整体销售额产生影响。
数据来源:母婴研究院,2022年12月
再谈到门店利润的下行趋势,事实上这一现象并非自2022年才开始,一边是主力品类的增长乏力,一边是固定成本与经营风险的只增不减,无数的从业者亲身印证母婴店高毛利时代已经结束了。阿拉小优董事长李茂银也表示,“全行业面临结构性亏损,奶粉作为母婴店第一大品类,销售占比超55%,但毛利仅为14.8%,而门店包括人工、房租、水电费等在内的固定经营费率达到了20%。”
婴童食品仍是主力,母婴店做起来却困难重重?
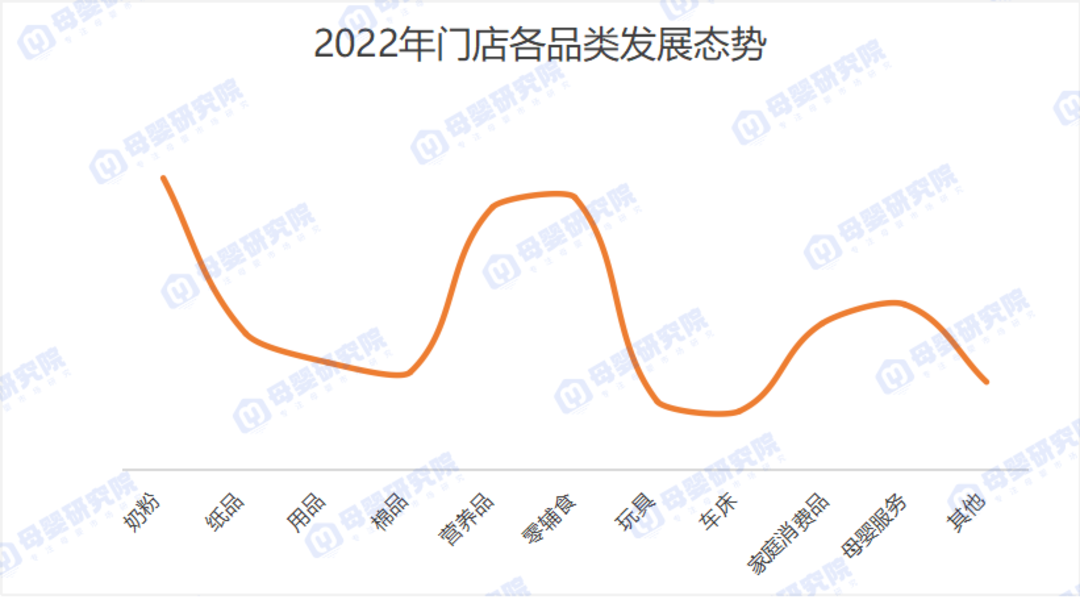
据新母婴店调研数据显示,2022年门店涨势较好的TOP品类分别是奶粉、零辅食和营养品。奶粉自不必多说,除了是消费者端不可或缺的“刚需”,由于是销售和利润大头,不少传统母婴店为了保住门店现有的营业额,逐年提升奶粉占比,有的甚至达到55%左右。
数据来源:母婴研究院,2022年12月
在走访市场的过程中,我们发现,众多母婴店早已将靶心瞄准了婴童零辅食。有不少门店老板表示“零辅食一定是后起之秀,这两年零辅食在门店的占比提升明显,可以明显感觉到消费者的需求是在的。”就目前来看,整个零辅食行业的品类渗透率、复购率及客单价等还相对较低,与此同时,细分新品类也在不断涌现,品类的增长空间是巨大的,于母婴店来说确实不失为一个增量之选。
再说营养品,这两年似乎迎来了高光时刻。在去年我们走访渠道的时候,也有不少从业者明确表示了对这一品类的看好,“奶粉是门店的生命线,保健品是门店的利润点”。从用户角度,新生代年轻爸妈对于专业营养的需求持续提升,对更为专业化、精细化、创新化的产品表现出极大的兴趣,从主流育儿人群的科学育儿理念出发,母婴店也要不断调整产品策略与品类布局,尤其是在奶粉越来越难做的情况下,母婴营养品确实凭借着高毛利以及强需求一时间成为渠道首选。
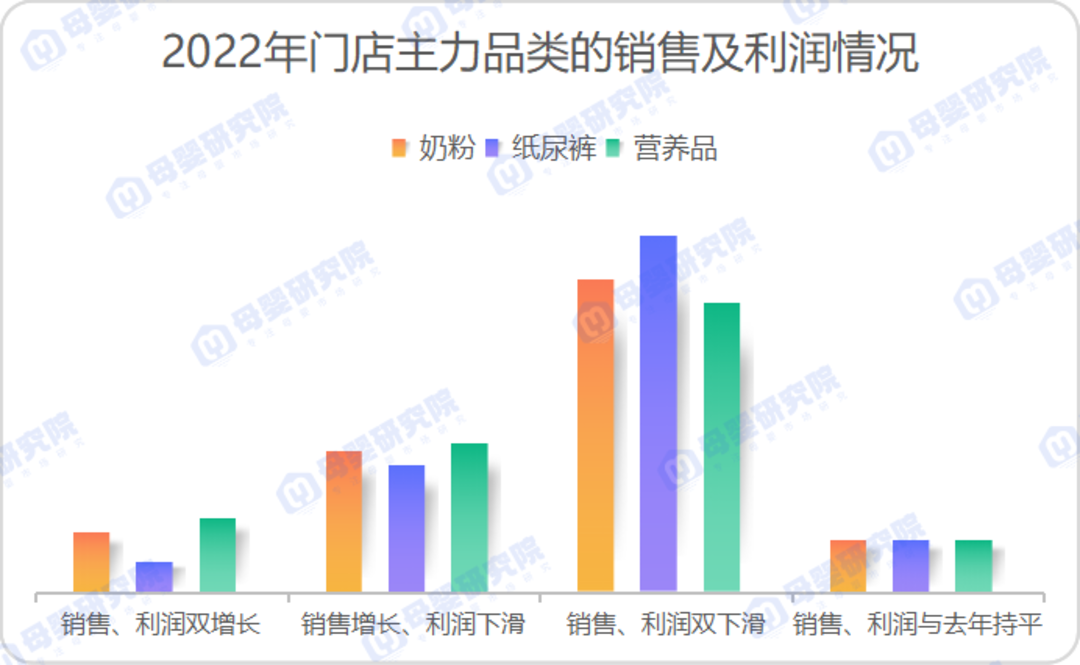
毋庸置疑,从整体趋势上看,婴童食品这一大类在母婴店的发展空间是巨大的,然而聚焦当下,尤其是2022年,在奶粉和营养品经营上,门店还是有些力不从心。调研数据显示,2022年,55.26%的门店奶粉销售利润双下滑,51.32%的门店营养品销售利润双下滑,相比之下,纸尿裤的销售及利润在门店中的下滑程度更甚,达到了63.16%。
数据来源:母婴研究院,2022年12月
以营养品为例,目前在门店尚处于“知道是趋势但就是干不好”的尴尬局面,原因或是以下三点,一是,市场上都是5千万以内规模的小品牌在运作,低水平复制成常态,母婴店选品遭遇瓶颈;二是,厂家赋能不足、门店经营受限,因零售商自身专业性不够,厂家也没有给到相应的培训支持,专业销售成问题;三是窜货乱价问题频发,高利润也可能成为泡沫。
而纸尿裤的营收利润双下滑或可归结于,不少线下门店已不再将纸尿裤作为门店重点经营品类,也不再对其寄予更多期待。这一点,在我们走访线下渠道时,也得到充分印证,当问及母婴店老板当下门店的高利润产品,他们的回答要么是营养品、辅零食甚至是棉品等,完全没有再提到纸尿裤,与此同时,我们在逛店过程中,看到纸尿裤的陈列不再放在比较重要的位置,其原本引以为傲的引流作用也在被逐渐削弱。
进入2023年,报复性反弹or渐进式复苏是否会到来我们尚不可知,门店的生意能否重回巅峰时刻其实更多考验的是经营者本身。4月13-14日,杭州,由母婴行业观察主办的“出路·新渠道大会&增长品类大会”重磅来袭,到现场,共同探寻母婴渠道的增长机会与未来出路。
文章来源:母婴行业观察
版权声明:转载母婴行业观察的原创文章,需注明文章来源以及作者名称。公众号转载请联系开白小助手(微信号:zhangxiaoxian1015)。违规转载法律必究。
扫描二维码,第一时间获取母婴行业的资讯和动态。
从此和母婴行业观察建立直接联系。
本栏目文字内容归myguancha.com所有,任何单位及个人未经许可,不得擅自转载使用。
Copyright © 母婴行业观察 | 京ICP备12043030号-6





参与评论