
快讯

韩国近日发布《安全确认安全标准》附录6(玩具)修订草案,拟对玩具安全标准进行全面更新。该草案以ISO 8124-1、EN 71-1和IEC 62115为主要蓝本,涵盖机械物理性能、化学安全、电玩具安全、微生物安全等九大领域。草案新增了电玩具附录A(电玩具),对电池驱动玩具、LED辐射、无人机电池配置等提出了专门要求,同时更新了化学物质限值和测试方法。(玩具前沿)
近日,英国毛绒玩具品牌jELLYCAT发布最新财报:截至2025年12月,公司年营收达4.5亿英镑(约40亿元人民币),同比增长35%;净利润1.8亿英镑(约16亿元),同比翻倍。业绩增长主要得益于体验式零售的快速扩张,2025年新增22个零售空间,远超2024年的3个,并在伦敦、洛杉矶、柏林等地开设机场、滑雪、音乐节等主题快闪店。亚太地区贡献了34%的收入,中国市场是核心驱动力。
国家统计局最新数据显示,2026年1—9月社会消费品零售总额370001亿元,同比增长1.1%;9月单月社会消费品零售总额42433亿元,同比增长1.1%。按消费类型分,1—9月份,商品零售额328032亿元,同比增长1.0%;餐饮收入41969亿元,增长2.4%。9月份,商品零售额37830亿元,同比增长1.0%;餐饮收入4603亿元,增长2.1%。按零售业态看,1—9月限额以上零售业单位中,便利店、超市零售额同比分别增长5.2%、4.1%;专业店、百货店、品牌专卖店零售额分别下降2.2%、2.9%、10.3%。(国家统计局)
10月15日至18日,“2026抖音商城双11好物节”开门红阶段正式开启,秋冬消费热度持续走高,不同规模商家均迎来生意增长。数据显示,消费券带动成交额破亿商家数同比增长200%,消费券带动成交额破百万和破千万商家数分别同比增长38%和36%;同期,成交额破亿的直播间数量同比增长80%。特色行业迎来集中爆发。农产品生鲜、宠物行业增长亮眼,成交额过千万商家数量分别同比增长250%、200%。母婴、快消等行业也跑出了新增量。
10月19日,尤妮佳株式会社收购尤妮佳生活用品(天津)有限公司等三家公司股权案公示。根据公示材料,8月26日,尤妮佳株式会社(“尤妮佳”)与伊藤忠商事株式会社(“伊藤忠”)就收购尤妮佳生活用品(天津)有限公司(“尤妮佳天津”)、尤妮佳生活用品(江苏)有限公司(“尤妮佳江苏”)和尤妮佳生活用品(中国)有限公司(“尤妮佳中国”,三者合称“目标公司”)部分股权事宜签订协议。交易前,伊藤忠与尤妮佳(中国)投资有限公司(尤妮佳的全资子公司)共同控制目标公司。交易后,尤妮佳将单独控制目标公司。其中,尤妮佳中国从事包括宠物食品及宠物用品等的生产和销售等业务。(北京市市场监管局官网)
母婴行业观察

热文

董宇辉跨界卫生巾:开局稳赚是必然,未来暗藏翻车隐患?
2026-08-14 18:15

七度空间、她研社、自由点、朵薇、舒莱上榜!多款知名卫生巾抽查合格
2026-08-28 12:19
母婴日报|2款婴配粉批件信息公布;爱婴室、中亿孕婴童再拓门店布局;雀巢、帮宝适上新
2026-09-18 18:28
2020强者更强,澳优、蒙牛、伊利......头部本土乳企加速买买买
导读:回顾2019年,中国奶粉市场已进入存量竞争时代,“大鱼吃小鱼”的淘汰赛还在加速进行,行业集中度快速提升,整合并购大戏精彩不断,中小品牌生存空间日渐萎缩。与2018年的“全民并购潮”不同的是,2019年更多的是头部本土企业的动作更多。
这其实也是政策导向,国家也在推进产业升级,2019年5月,国务院发布《关于深化改革加强食品安全工作的意见》,明确指出要实施国产婴幼儿配方乳粉提升行动,支持婴幼儿配方乳粉企业兼并重组等。之后在《国产婴幼儿配方乳粉提升行动方案》中就明确指出,鼓励企业并购、联合重组、控股参股等多种形式开展婴配粉企业兼并重组、淘汰落后产能。
今年企业的收购无非几个目的,或为扩充奶源,或为扩展市场产品线布局,或为获得更多的配方注册资格等。如4月22日,新希望乳业宣布收购福州澳牛55%股权布局华南市场、参股现代牧业加强在上游原奶业务的合作;7月9日,伊利宣布旗下优然牧业以22.78亿元收购赛科星58.36%股权,以此扩大生产规模,整合优质奶源;蒙牛入股宁夏骏华农牧稳固奶源布局;辉山乳业退市后,光明7.5亿拿下江苏辉山乳业、牧业相关资产;健合收购了英国护肤品牌 Aurelia Probiotic Skincare布局身体护理、儿童护肤等,持续加码高端市场......
而目前中国奶粉市场正处于增量市场布局竞争阶段,通过收购的手段来弥补自身在产业链、品类等方面的不足,对乳企而言不失为一个良策。
今年澳优收购云养邦香港和云养邦广州的剩余股权,其成为澳优的间接全资附属公司,作为营养品的营销及销售平台,收购这两家公司更加有利于澳优在营养品领域的布局。在2018年澳优也曾全资收购Ozfarm HK、澳洲营养等企业,迅速加码营养品市场,稳步提升营养品整体业绩。
与之不同的是,圣元近两年的收购主要着力于配方注册制上,2018年圣元就完成了对云南香格里拉市圣达牦牛乳业有限公司、河南金元乳业有限公司等的收购,今年9月圣元又完成收购哈尔滨艾倍特乳业有限公司,版图再度扩张,通过收购中小奶粉企业,圣元国际拥有了更多通过配方注册的奶粉品牌,自此,圣元国际旗下的婴配粉注册系列总数达到15个系列45个配方。
实际上,自2018年《婴幼儿配方乳粉产品配方注册管理办法》落地实施以来,婴幼儿奶粉行业就开始出现“大吃小、强吃弱”的趋势,随着行业的整合深化,大量中小型企业生存愈加艰难。从一定程度上而言,奶粉行业的密集并购,积极鼓励企业间兼并重组的国家政策导向起到了推动作用。
除国内整合并购外,头部的中国乳企还将战略步伐迈到了海外,开启了全球化竞争。2019年比较重要的两个事件,其一是蒙牛收购贝拉米;其二则是伊利收购新西兰第二大乳业合作社Westland。
2019年年底,蒙牛集团收购贝拉米股权完成交割,后者正式成为蒙牛的全资子公司。实际上,早在2019年9月,蒙牛就已宣布将以总对价不超过14.6亿澳元(约合78.6亿港元)的价格收购拥有15年品牌历史,主要从事有机婴幼儿配方奶粉和婴幼儿食品销售业务的贝拉米。按照蒙牛的说法,贝拉米所在的有机婴幼儿配方奶粉和婴儿食品市场会为其带来业绩增长和利润率提升的良机,且这一收购也是公司国际化战略的重要一步。
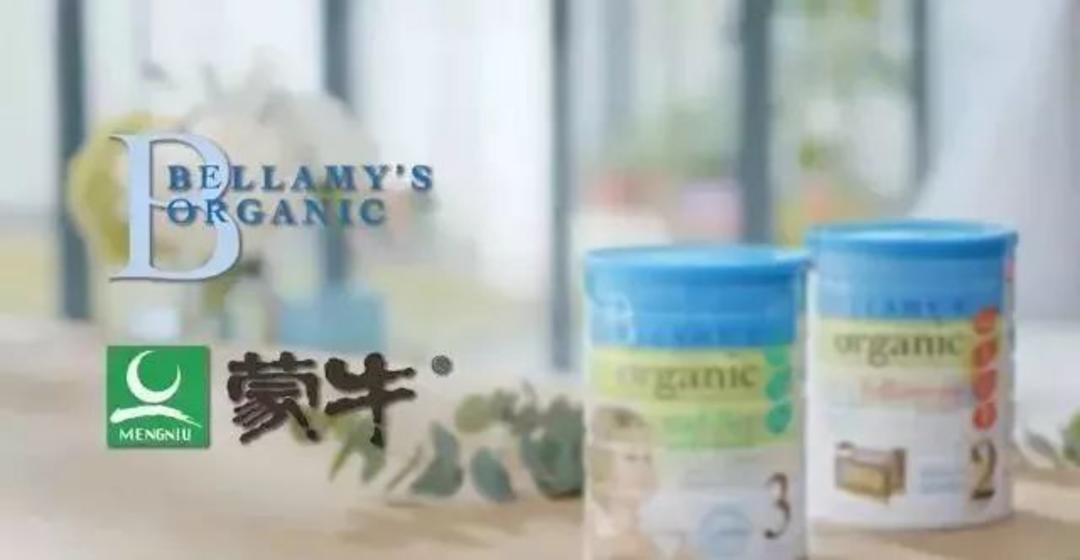
在收购贝拉米的同时,蒙牛又表示以6亿澳元(相当于31.87亿港元)收购澳大利亚乳制品和饮料公司Lion - Dairy & Drinks(以下简称LDD),其在澳洲当地拥有13个制造工厂,并拥有全国领先的冷链配送体系和技术,对于蒙牛掌控高品海外质奶源、提升自有冷链配送能力都大有裨益。
在这一轮抢购风潮中,伊利集团的动作也不慢。2019年3月,伊利即宣布以股权总对价不超过2.46 亿新西兰元(约合人民币11.34亿元)的价格,收购新西兰第二大乳业合作社Westland Co-operative Dairy Company Limited 100%股权。据悉,Westland的主营业务为多种乳制品,包括奶粉、黄油、蛋白粉、高温灭菌产品和婴幼儿配方基粉等的生产和销售,这是伊利自建设大洋洲基地后的又一重大投资,是整合全球“黄金奶源带”的重要一笔。
除此之外,中国乳企加速国际化,在海外投资建厂,如飞鹤上市时在招股书中也提到,10%的资金用于加拿大金斯顿工厂的运营,据悉金斯顿工厂是牛奶及羊奶婴幼儿配方奶粉生产工厂;澳优旗下Pluto、Hector两座新工厂在荷兰揭牌;蓝河还将在意大利投资新工厂……
足以见得,2020年中国奶粉市场集中度还将不断提高,尤其是头部本土企业进入品牌时代,向下加速挤压中小品牌,向上不断侵蚀外资品牌份额,加速争夺市场份额。
文章来源:奶粉关注
版权声明:转载母婴行业观察的原创文章,需注明文章来源以及作者名称。公众号转载请联系开白小助手(微信号:zhangxiaoxian1015)。违规转载法律必究。
扫描二维码,第一时间获取母婴行业的资讯和动态。
从此和母婴行业观察建立直接联系。
本栏目文字内容归myguancha.com所有,任何单位及个人未经许可,不得擅自转载使用。
Copyright © 母婴行业观察 | 京ICP备12043030号-6




参与评论