
快讯

10月27日,2026年亚太地区人口老龄化会议在杭州举行。会上,伊利贡献了具有中国特色的可持续发展“美好圈”,并联合中国老龄事业发展基金会,携手联想、美团、爱眼公益基金会等16家伙伴共同发起“可持续社会价值生态圈·益起社区行动网络”,推动多元力量参与老年友好社区建设。“益起社区行动网络”发起的倡议,将共同目标落在四个方面:践行公益担当,响应积极应对人口老龄化国家战略;深耕社区阵地,以老年人需求为导向,推动优质资源和服务直达社区、走近老人;守护银龄生活,推动老年友好型产品、技术和服务在社区融合落地;共建友好生态,坚持政府引导、市场运作、社会参与,汇聚资源、共享经验,共同探索可持续的老年友好社区建设之路。
10月25日至26日,“一带一路”绿色发展国际联盟第二次会员大会及“一带一路”绿色创新大会2026在香港相继举行,汇聚17个“一带一路”国家代表团及超400名政商领袖,成为全球南方绿色转型进程中的重要节点。蒙牛集团凭借在可持续发展领域的长期深耕,正式成为联盟会员单位,蒙牛集团总裁高飞当选联盟第二届理事会成员,中国乳业的绿色实践由此深度嵌入绿色“一带一路”治理框架。
双11首周,抖音平台Babycare玩具销售额突破722万元,同比增长201%;躲猫猫大象7天销售额突破118 万元,拿下抖音商城婴幼儿玩具与毛绒玩偶热销榜双料第一。Babycare以“玩具第三空间”亮相2026 CKE,并以电动毛绒、AI玩具、启蒙玩具等产品,将“玩具陪孩子慢慢长大”落到具体场景中。(日照新闻网)
近日,孩子王发布2026年第三季度报告,实现营业收入24.11亿元;归属于上市公司股东的净利润3669.80万元;归属于上市公司股东的扣除非经常性损益的净利润2550.58万元。
10月28日,“纸尿裤材料大王”延江股份发布2026年三季报。报告显示,公司前三季度营业收入为13.55亿元,同比增长4.63%;归母净利润为6022.39万元,同比增长41.70%;扣非归母净利润为5241.78万元,同比增长79.83%。延江股份是国内极少数进入宝洁高端供应链的本土新材料企业,配套宝洁高端纸尿裤(帮宝适)和女性护理(护舒宝)全系列产品。
母婴行业观察

热文

七度空间、她研社、自由点、朵薇、舒莱上榜!多款知名卫生巾抽查合格
2026-08-28 12:19
母婴日报|2款婴配粉批件信息公布;爱婴室、中亿孕婴童再拓门店布局;雀巢、帮宝适上新
2026-09-18 18:28

六年亏损20亿、被执行4.26亿,“水牛奶第一股”如何脱困?
2026-10-09 10:10

从上市到终止挂牌,喜之家月子会所的生意经是否可取?
导读:月子中心呈现地域分化特征,不同地区的品牌经营各不相同,深耕江苏月子中心市场的喜之家,在依托医院附属方式运营下,其专业服务备受消费者及行业的关注,虽然现在已退市,但其发展经营模式有哪些值得行业参考的。
作者/月子与产康
喜之家商业模式竞争优势
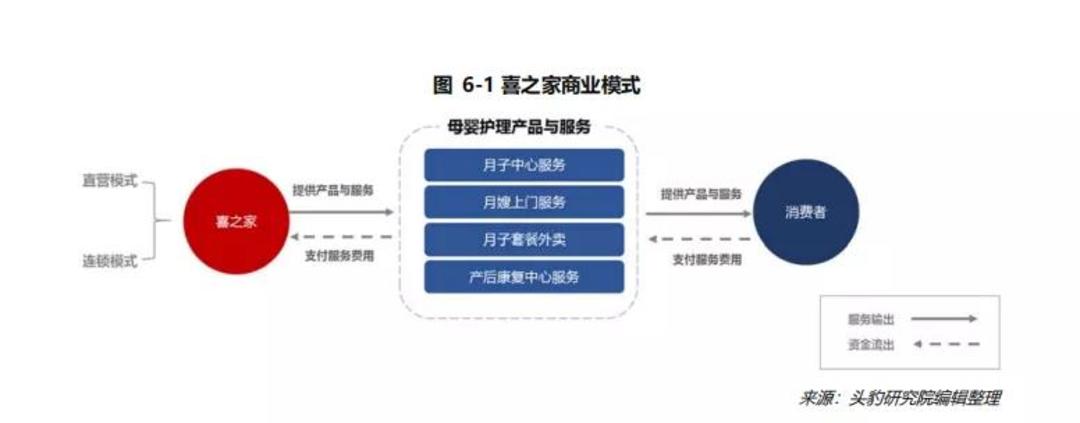
月子中心呈现地域分化特征,不同地区的品牌经营各不相同。喜之家深耕江苏省月子中心市场,成立于2011年,总部位于苏州,公司主营业务为月子会所入住式服务、到宅(月嫂住家)服务、产后康复服务以及母婴咨询服务。
在母婴产业链中,喜之家横向选择直营+加盟模式经营,据悉,在南京和苏州拥有共6家直营月子中心,而月子中心在运营模式上采用医院附属型,目前市场中的月子会所,酒店服务型占据主导市场,占比约 40%,独门独栋式约 35%,医院附属式约 25%。
放眼行业中,除了喜之家,和美、和睦家也同为私立医院所代表的医院系月子中心,该类月子中心主打医疗资源,价格也相对更高。同时,医院附属型月子中心通常为妇幼医院的附属机构或关联公司,通常距离医院近,有利于顾客快速获得医疗帮助。
另外,独门独栋式、酒店服务型月子中心运营业态也较为常见,从运营模式上,独门独栋式以走高端品牌路线为主,私密性较好,但是前期投入成本高。酒店服务型偏向轻资产,一般会通过购买或者租赁酒店作为月子中心,通常地理位置优越,软硬件设备齐全,有利于快速扩张,该服务模式也最为常见,被众多一线月子中心品牌所选择。
喜之家除了前期与医院合作,对于中高档不同的客户也会采取差异化分离服务,同时也会提供育婴师上门服务、月子套餐外卖等服务。目前喜之家已在苏州、南京、杭州、无锡、扬州、南昌等十几个城市先后建立专业月子中心,并在苏州相城区先后成立产后康复中心。值得一提的,公司为国内首家本科院校南京医科大学医政学院的专业培训基地,在人才输出上具有良好优势。
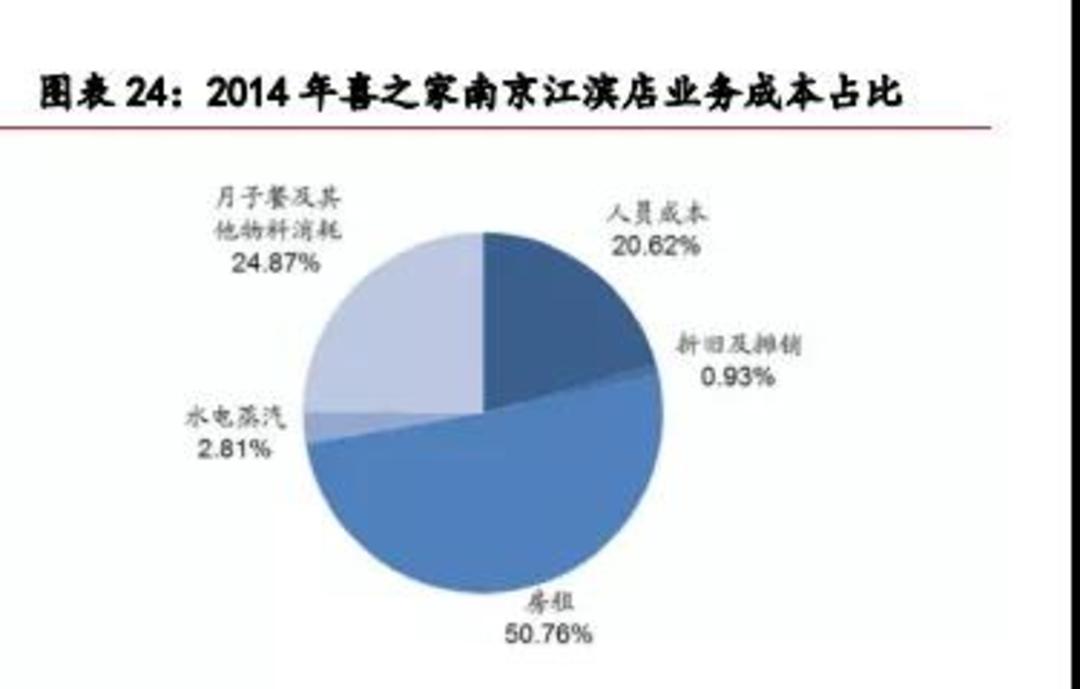
与其他行业不同,母婴护理行业多为一次性消费,且客单价由低到高不等,同时,母婴护理行业的客户较为分散,这也变相加深推广成本。从月子中心成本构成上来看,2014年喜之家南京江滨店,仅仅房租就已占据成本的50.76%,月子餐及它占据24.87%,对于单店而言盈利面临发展瓶颈,所以,月子中心需要进行规模化的复制扩张,才会对企业长效的盈利能力起到支撑作用。
公司财报显示,2018年公司营业收入1937 .15万元,同期下降30.93%,公司实现净利润-662.9万元,相比去年增亏176.06万元。主要原因,一方面公司因经营战略调整需要,南京子公司江宁店房租到期不再续租停止营业,公司营收入大幅下降;另一方面,由于母婴行业准入门槛低,市场竞争日趋激烈,客户入签单、入住率受到较大影响,因此报告期内公司总资产、净资产减少和负债总额增加,营业收入和净利润同比减少。
2019年7月,ST 喜之家发布了关于苏州喜之家母婴护理服务股份有限公司股票终止挂牌的公告,同一时期福座母婴也在2019年摘牌,福座母婴为社区家庭入宅式,济南地区客单价在6万左右,可见,月子中心生意并没有想象的美好。
月子中心是母婴行业下一个风口吗?
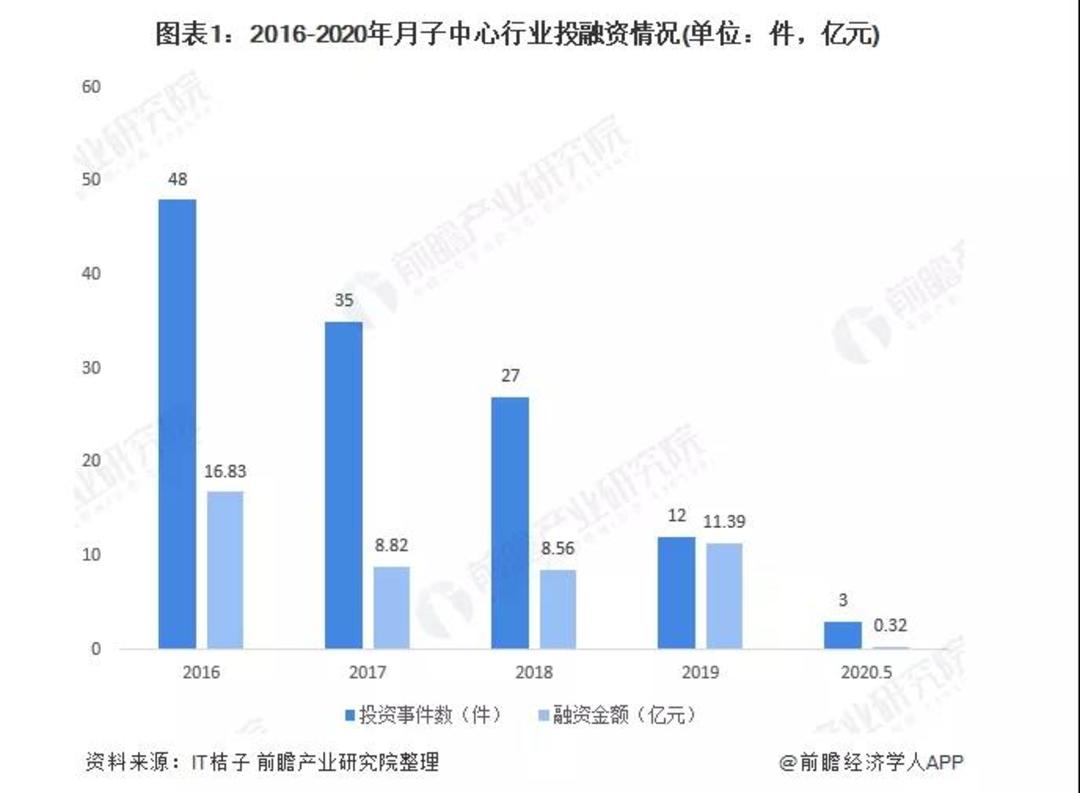
月子中心品牌机构运营亏损时有发生,那它还是母婴行业下一个风口吗?从资本市场来看,近年来月子中心资本市场投融资规模不断扩大,据IT桔子,2019年月子中心行业融资规模达到11.39亿元,截止2020年5月,月子中心行业融资金额达0.32亿元。
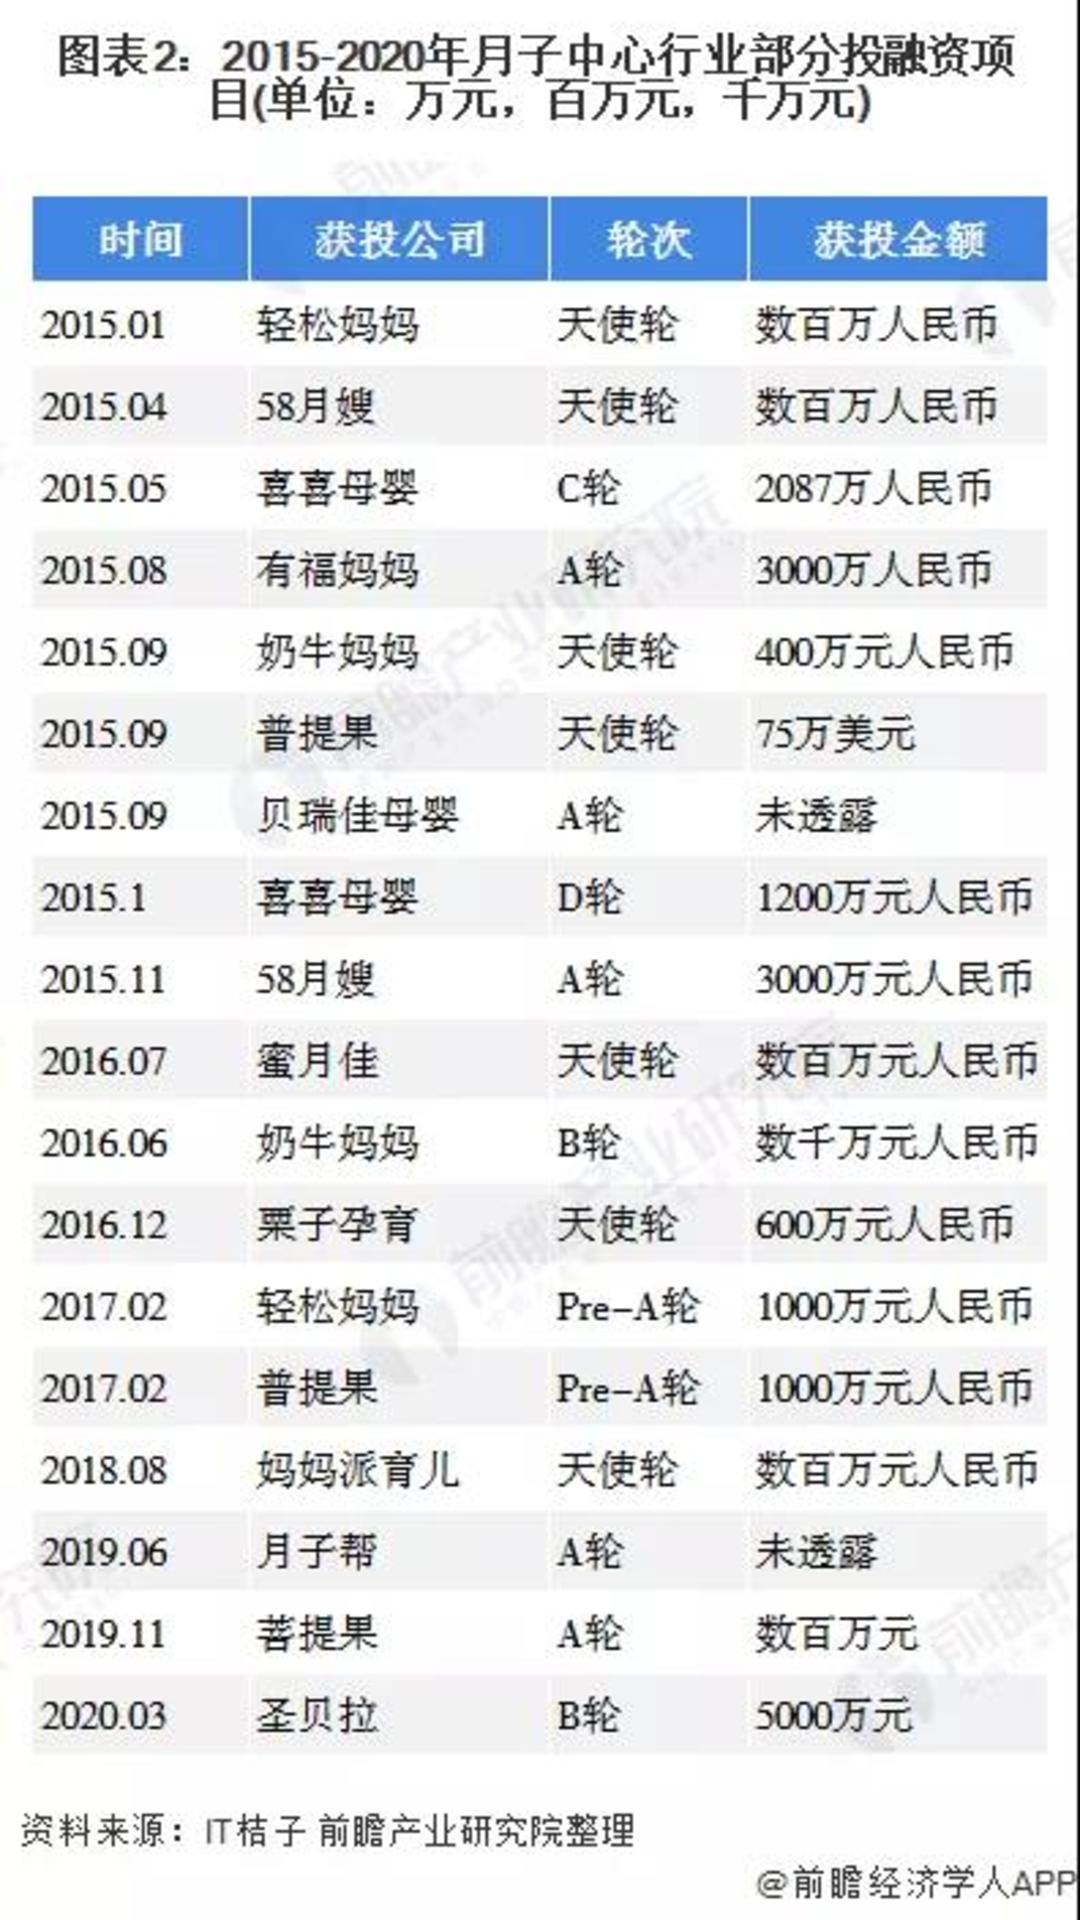
从融资轮次来看,月子中心的投融资还处在前期阶段,同时资本对于月子中心的融资也趋于理性,多以天使轮、A轮为主,从融资规模上来看,获得融资规模高达千万级别公司包括月子帮、菩提果、圣贝拉等企业。从投资项目来看,投资方向多样,如母婴服务大数据平台的菩提果;有以不同的定位,如分高奢、轻奢定位来把握月子护理市场的圣贝拉。
值得一提的今年 3 月,由腾讯和高融资本领投贝康国际 2 亿元 C 轮融资,刷新了月子行业单笔融资最高记录。
从消费需求端来看,对月子机构价格的选择,据艾媒咨询调查显示,中国消费者36.86%的人希望在坐月子期间的花费(针对产妇及宝宝的护理)不超过1万元,其次对坐月子的可接受花费是1-3万元占据31.06%,另外愿意在坐月子期间花费3-5万元和5-8万元保证产妇及宝宝的护理所需分别为19.11%、8.19%。
可见,目前大部分中国消费者对坐月子的消费价格较为敏感,一定程度上反映了大部分消费者更倾向于在家坐月子的主要原因是可花费更少的钱,但从侧面也反映了月子中心具有一定刚需属性。
随着三胎政策利好频出,消费升级,新生代年轻妈妈对孕育要求的提升,人们对于产后恢复愈发重视,推动月子中心市场发展。面对市场红利的释放,越来越多的竞争者加速布局,但提前入局的玩家会形成一定的规模效应。同时,月子中心作为潜力巨大的成长市场,按中国台湾月子中心机构渗透率高达60%来计算,中国大陆地区月子中心市场渗透率不到5%,未来将有较大的提升空间。
文章来源:母婴行业观察
版权声明:转载母婴行业观察的原创文章,需注明文章来源以及作者名称。公众号转载请联系开白小助手(微信号:zhangxiaoxian1015)。违规转载法律必究。
扫描二维码,第一时间获取母婴行业的资讯和动态。
从此和母婴行业观察建立直接联系。
本栏目文字内容归myguancha.com所有,任何单位及个人未经许可,不得擅自转载使用。
Copyright © 母婴行业观察 | 京ICP备12043030号-6





参与评论